إشعار قانوني: هذا المقال لأغراض المعلومات العامة فقط، ولا يُعد استشارة قانونية. وقد تتغير القوانين والإجراءات في دولة الإمارات العربية المتحدة، ويعتمد تطبيقها على ظروف كل حالة.
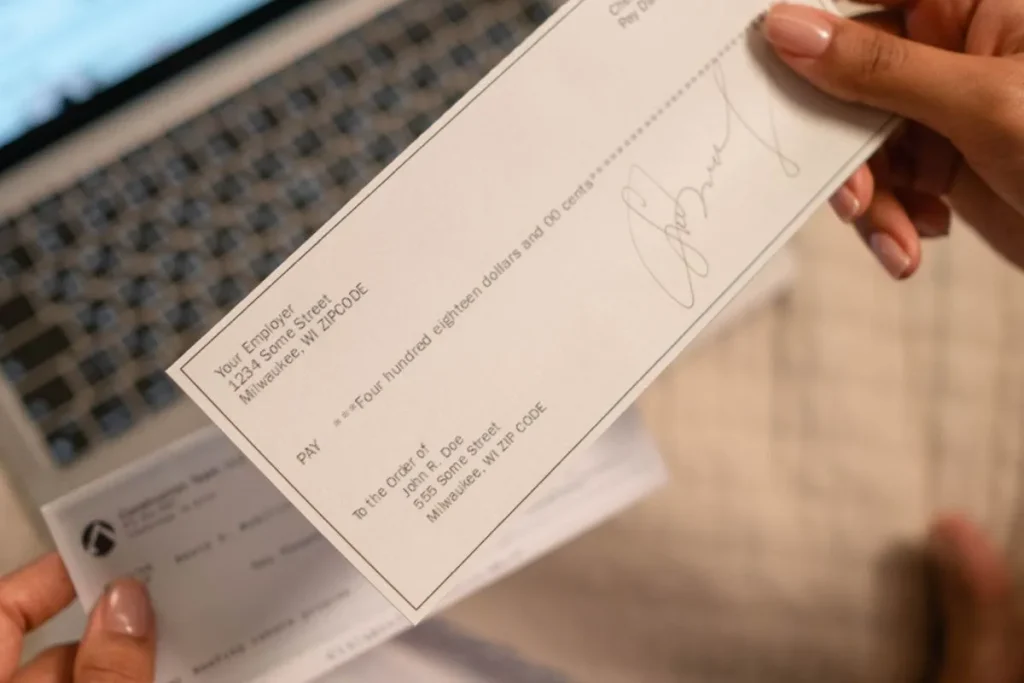
تُلزم قوانين توقيع الشيكات في الإمارات بأن يتضمن الشيك البيانات المحددة قانونًا وتوقيع الساحب المخوّل بإصداره. وقد يؤدي عدم تطابق التوقيع مع السجلات المعتمدة لدى البنك إلى رفض صرف الشيك، بينما قد تترتب عواقب قانونية أكثر خطورة على إساءة استخدام الشيكات بصورة متعمدة.
وبموجب قانون المعاملات التجارية الإماراتي، قد تشمل منازعات الشيكات التحقق من التوقيع لدى البنك، أو المطالبة المدنية بالدين، أو التنفيذ القضائي المباشر في الحالات المؤهلة، أو الإجراءات الجنائية في الجرائم المحددة قانونًا.
ويُعد فهم هذه الفروق ضروريًا للأفراد وأصحاب الأعمال والمفوضين بالتوقيع عن الشركات، سواء كانوا يصدرون الشيكات أو يستلمونها أو يعتمدون عليها في المعاملات المالية.
يوضح هذا الدليل شروط صحة الشيك، ومدة تقديمه للصرف، وما يحدث عند اختلاف التوقيع، والوسائل القانونية المتاحة عند رفض البنك الوفاء بقيمته.
ما هي قوانين توقيع الشيكات في الإمارات؟
تنظم قوانين توقيع الشيكات في الإمارات كيفية إصدار الشيكات وتوقيعها وتقديمها للوفاء وصرف قيمتها، كما تحدد مسؤوليات الشخص الذي يصدر الشيك، والبنك المكلف بالدفع، والشخص المستحق لقيمته.
ويتمثل التشريع الأساسي في المرسوم بقانون اتحادي رقم 50 لسنة 2022 بإصدار قانون المعاملات التجارية، ولا سيما الأحكام المتعلقة بالشيكات.
ويتضمن الشيك عادةً ثلاثة أطراف:
- الساحب: الشخص أو الجهة التي تصدر الشيك وتأمر البنك بدفع قيمته.
- المسحوب عليه: البنك الذي يُسحب عليه الشيك ويُطلب منه الوفاء بقيمته.
- المستفيد أو حامل الشيك: الشخص الذي يحق له الحصول على المبلغ المحدد في الشيك.
وتحدد المادة 627 البيانات اللازمة لإنشاء الشيك، ومنها توقيع الساحب. كما تنظم المادة 629 دفاتر الشيكات الصادرة عن البنوك، وتشترط مطابقة التوقيعات للتوقيعات النموذجية أو المعتمدة المسجلة لدى المصرف.
وقد يرفض البنك صرف الشيك إذا تعذر التحقق من صحة التوقيع، أو لم تُستوفَ متطلبات الوفاء الأخرى.
لكن رفض الشيك لا يعني تلقائيًا وقوع احتيال أو قيام مسؤولية جنائية.
أهم التغييرات في قانون الشيكات الإماراتي
أدخلت دولة الإمارات تعديلات جوهرية على الأحكام المتعلقة بالشيكات ووسائل استرداد قيمتها، ومنها إصلاحات بدأ تطبيقها في يناير 2022. ويواصل قانون المعاملات التجارية الحالي تنظيم هذه المسائل.
وكان من أبرز التغييرات الابتعاد عن التجريم التلقائي لحالات ارتجاع الشيكات العادية بسبب عدم كفاية الرصيد.
وبدلًا من ذلك، يوفر القانون وسائل مدنية لتحصيل المبالغ المستحقة، مع استمرار تجريم بعض الأفعال المحددة.
وتشمل أبرز الأحكام:
- استرداد الدين مدنيًا: يجوز للدائن المطالبة بالسداد من خلال الإجراءات المدنية المتاحة قانونًا.
- التنفيذ المباشر: قد تُعد بعض الشيكات المرتجعة بسبب انعدام الرصيد أو عدم كفايته سندات تنفيذية وفق المادة 667.
- الوفاء الجزئي: تنظم أحكام الشيكات التزامات البنك بشأن المبالغ المتاحة عندما لا يكفي الرصيد للوفاء بكامل القيمة.
- الجرائم الجنائية: تظل بعض التصرفات المتعمدة التي تهدف إلى منع صرف الشيك وغيرها من الأفعال المحددة معاقبًا عليها.
- التحقق من التوقيع: يجب على البنوك الالتزام بالقواعد القانونية المتعلقة بالتوقيعات المسجلة والمعتمدة.
ولا تعني هذه الإصلاحات أن كل شيك مرتجع يمكن تقديمه مباشرةً إلى قاضي التنفيذ.
فسبب الرفض المسجل لدى البنك والشروط القانونية المطبقة يحددان الإجراء المناسب.
ما شروط صحة الشيك قانونًا في الإمارات؟
يُعد الشيك صحيحًا من الناحية الشكلية في الإمارات عندما يستوفي البيانات التي يحددها قانون المعاملات التجارية، مع مراعاة الاستثناءات القانونية المتعلقة بغياب بعض بيانات المكان.
وتحدد المادة 627 البيانات المطلوبة، ومنها أمر غير معلق على شرط بدفع مبلغ محدد، واسم المسحوب عليه، والمستفيد، وتاريخ ومكان إنشاء الشيك، ومكان الوفاء، وتوقيع الساحب.
ولذلك، يجب أن يوضح الشيك أمر الدفع وهوية الشخص المخوّل بإصداره.
كما تحدد المادة 628 قواعد خاصة لتعيين مكان الوفاء أو مكان إنشاء الشيك إذا لم يُذكر أحدهما.
ومن المهم التمييز بين ثلاثة أسئلة:
- هل يُعد المستند شيكًا صحيحًا من الناحية القانونية؟
- هل سيقبل البنك صرفه عند تقديمه؟
- هل يستوفي الشروط اللازمة لاتباع إجراء تنفيذي معين إذا رُفض الوفاء بقيمته؟
فقد يكون الشيك مستوفيًا للشروط الشكلية، ومع ذلك يُرفض صرفه بسبب عدم كفاية الرصيد أو اختلاف التوقيع أو مشكلة مصرفية أخرى.
وبالمثل، تعتمد وسائل المطالبة القانونية بعد رفض صرف الشيك على الشروط التشريعية المحددة لكل إجراء.
التوقيع والتاريخ والمبلغ وبيانات البنك
يجب أن تكون البيانات الواردة في الشيك واضحة ودقيقة ومتوافقة مع السجلات المعتمدة لدى البنك.
| عنصر الشيك | الغرض القانوني أو العملي |
|---|---|
| توقيع الساحب | إثبات صحة أمر الدفع |
| المبلغ المستحق | تحديد قيمة المبلغ المطلوب دفعه |
| المستفيد | تحديد الشخص المستحق للوفاء |
| البنك المسحوب عليه | تحديد البنك المكلف بالدفع |
| تاريخ إنشاء الشيك | تحديد المواعيد المرتبطة بالوفاء وتقديم الشيك |
| بيانات المكان | تخضع لأحكام المادتين 627 و628 |
ويجب بيان المبلغ بطريقة لا تثير اللبس، وألا يتضمن الشيك تعديلات غير مفسرة.
وفي حالة وقوع خطأ، يكون إصدار شيك بديل مكتمل البيانات بصورة صحيحة أكثر أمانًا في كثير من الحالات من محاولة تعديل الشيك الأصلي.
وقد تفرض البنوك متطلبات تشغيلية إضافية تتعلق بكتابة الشيكات ومعالجتها. وينبغي عدم الخلط بينها وبين القواعد القانونية العامة.
فعلى سبيل المثال، لا يؤدي تفضيل أحد البنوك استخدام لون معين للحبر، في حد ذاته، إلى نشوء عقوبة مدنية أو جنائية عامة بموجب قانون الشيكات الإماراتي.
الأهمية القانونية لتوقيع الساحب على الشيك
يُعد توقيع الساحب عنصرًا أساسيًا في الشيك، لأنه يثبت صدور أمر الدفع الموجه إلى البنك المسحوب عليه.
كما يساعد التوقيع على تحديد الشخص الذي أصدر الشيك وما إذا كان يملك الصلاحية اللازمة لإصدار أمر الدفع.
وبالنسبة للحسابات الشخصية، يتحقق البنك من التوقيع بمقارنته بالسجلات المعتمدة لصاحب الحساب.
أما في حسابات الشركات، فقد يكون التوقيع صادرًا عن مدير أو مسؤول أو ممثل آخر مخوّل بالتوقيع.
ويجب التمييز بين التوقيع الصحيح، والتوقيع المزور، والتوقيع الصادر عن شخص لا يملك صلاحية التوقيع.
وقد تختلف العواقب القانونية بحسب ما إذا كانت المشكلة ناتجة عن اختلاف غير مقصود، أو تصرف غير مأذون به، أو سلوك متعمد مخالف للقانون.
كما أن التوقيع على شيك نيابةً عن شركة لا يجعل الشخص الموقع مسؤولًا شخصيًا بصورة تلقائية عن جميع ديون الشركة.
إذ يجب مراجعة طبيعة الالتزام، وصلاحيات الشخص، وأي أساس قانوني مستقل للمسؤولية الشخصية.
قواعد توقيع الشيكات لدى البنوك في الإمارات
بموجب المادة 629 من قانون المعاملات التجارية، يجب أن تتطابق التوقيعات على الشيكات مع التوقيعات النموذجية أو المعتمدة المسجلة لدى البنك.
وتستخدم البنوك هذه السجلات للتحقق من صدور أمر الدفع عن صاحب الحساب أو الشخص المخوّل بالتوقيع.
وقد يرفض البنك صرف الشيك عندما يتعذر عليه التحقق من صحة التوقيع بصورة مرضية.
ومن الأسباب الشائعة لذلك وجود اختلاف جوهري في شكل التوقيع، أو توقيع غير مكتمل، أو توقيع شخص غير مخوّل، أو عدم توافقه مع التفويض المصرفي الحالي للشركة.
وبالنسبة لحسابات الشركات، قد يشترط البنك أيضًا الالتزام بترتيبات التوقيع المسجلة لديه، مثل توقيع شخص مفوض واحد أو توقيعات مشتركة لأشخاص محددين.
وتعتمد إجراءات التحقق الدقيقة على السياسات المصرفية المطبقة وظروف المعاملة.
وقد يبرر اختلاف التوقيع إجراء فحوص إضافية أو رفض الصرف، لكنه لا يثبت تلقائيًا أن الساحب تعمد الامتناع عن الدفع.
الفرق بين اختلاف التوقيع الفني والتوقيع الخاطئ المتعمد
يقع الاختلاف الفني عندما يختلف توقيع صحيح صادر عن صاحبه عن نموذج التوقيع الموجود لدى البنك.
وقد يحدث ذلك بسبب تغير طبيعي في الكتابة اليدوية، أو عدم اكتمال التوقيع، أو تغير أسلوب الشخص في التوقيع.
أما التوقيع الخاطئ المتعمد، فيختلف عن ذلك؛ إذ ينطوي على توقيع الشيك أو إعداده بصورة مقصودة بهدف منع صرف قيمته.
ويُعد هذا التمييز مهمًا لأن القانون لا يعامل الأخطاء العادية بالطريقة نفسها التي يعامل بها التصرفات المتعمدة المحددة قانونًا.
| الحالة | الاعتبار القانوني الأساسي |
|---|---|
| اختلاف غير مقصود في الخط | قد يؤدي إلى رفض الشيك دون إثبات وقوع جريمة |
| التوقيع من شخص غير مخوّل | يثير مسائل تتعلق بالصلاحية وصحة أمر الدفع |
| التوقيع الخاطئ المتعمد | قد يؤدي إلى مسؤولية جنائية عند ثبوت الأركان القانونية |
| التوقيع المزور | قد يثير مسائل التزوير ومسؤولية البنك وعواقب قانونية أخرى |
ويوضح إشعار إرجاع الشيك السبب الذي سجله البنك لعدم الدفع، لكنه لا يثبت بالضرورة نية الساحب.
ما مدة صلاحية الشيك في الإمارات؟
يخضع الشيك المستحق الوفاء في الإمارات عمومًا لمدة قانونية لتقديمه للصرف تبلغ ستة أشهر، تُحسب من التاريخ المبين عليه.
ويعني ذلك أن حامل الشيك ينبغي له تقديمه للوفاء خلال هذه المدة.
لكن يجب عدم الخلط بين انتهاء مهلة الستة أشهر وبين انقضاء الدين الأصلي أو سقوط جميع المطالبات القانونية الممكنة.
فقد نظم قانون المعاملات التجارية بصورة منفصلة مواعيد تقديم الشيك، وحقوق الرجوع، ومدد عدم سماع الدعوى.
وقد يؤثر تقديم الشيك متأخرًا في بعض حقوق الحامل، لكنه لا يؤدي تلقائيًا إلى انتهاء كل التزام بالدفع.
تاريخ الشيك ومدة الستة أشهر لتقديمه للصرف
تحدد المادة 649 المدة العامة لتقديم الشيك المستحق الوفاء في الإمارات، وهي ستة أشهر.
وتُحسب المدة من التاريخ الوارد على الشيك.
فعلى سبيل المثال، إذا كان الشيك مؤرخًا في الأول من مارس، فينبغي لحامله ترتيب تقديمه للصرف خلال فترة الستة أشهر القانونية، بدلًا من افتراض إمكانية إيداعه في أي تاريخ مستقبلي.
ويجب تحديد آخر موعد فعلي وفق قواعد حساب المواعيد القانونية والتواريخ ذات الصلة.
وقد يثير تقديم الشيك بعد هذه المدة مسائل مرتبطة بالوفاء وحقوق الرجوع.
وتتناول المادة 650 الوفاء بالشيك بعد انتهاء ميعاد تقديمه، بينما تتناول المادة 665 المحافظة على بعض حقوق الرجوع.
ولذلك، لا ينبغي لحامل الشيك افتراض أن التزام الساحب ينتهي تلقائيًا بمجرد مرور ستة أشهر.
الشيكات مؤجلة التاريخ وشيكات الضمان
الشيك مؤجل التاريخ (Post-Dated Cheque – PDC) هو شيك يحمل تاريخًا مستقبليًا.
وتستخدم هذه الشيكات عادةً في ترتيبات الإيجار والأقساط والمدفوعات التجارية.
وتنظم المادة 648 تاريخ استحقاق الوفاء بالشيك. وفي حالة الشيك المؤجل، يكون للتاريخ المكتوب عليه أهمية في تحديد موعد استحقاقه.
ولذلك، ينبغي حساب مدة تقديم الشيك للصرف بالرجوع إلى التاريخ المثبت عليه.
أما شيك الضمان، فيصدر عادةً لدعم التزام تعاقدي، مثل الوفاء بمبالغ مستحقة بموجب عقد إيجار أو قرض أو اتفاق تجاري.
ولا يؤدي وصف المستند بأنه «شيك ضمان» إلى تجريده تلقائيًا من صفته القانونية بوصفه شيكًا.
ومع ذلك، قد تتطلب المنازعات المتعلقة بشيكات الضمان مراجعة العقد الأصلي، وتحديد ما إذا كان الالتزام المضمون قد نشأ فعلًا، وما إذا كان حامل الشيك مستحقًا للمبلغ المطالب به.
ويجب تقييم الموقف القانوني وفق الوقائع، وليس مجرد التسمية المستخدمة بين الأطراف.
هل يسقط الشيك المرتجع بعد ستة أشهر؟
لا يفقد الشيك المرتجع قيمته القانونية تلقائيًا لمجرد مرور ستة أشهر من التاريخ المدون عليه.
فمدة الستة أشهر تتعلق أساسًا بتقديم الشيك للصرف، بينما تخضع المطالبات ضد الساحب والمظهرين والملتزمين الآخرين والبنك المسحوب عليه لقواعد مختلفة.
وتتضمن المادة 670 أحكامًا خاصة بمواعيد عدم سماع بعض الدعاوى والاستثناءات ذات الصلة، بينما تتناول المادة 665 الظروف المؤثرة في حق الحامل في الرجوع.
وتعتمد المدة القانونية والإجراء المتاح على هوية الشخص المطالب بالسداد، وسجل الوفاء، وسبب الرفض، والأساس القانوني للمطالبة.
وقد يكون للدائن أيضًا حقوق ناشئة عن العقد أو المعاملة الأصلية، ويجب تقييمها بصورة مستقلة.
ولذلك، ينبغي لمن يحمل شيكًا غير مدفوع طلب المشورة القانونية سريعًا، بدلًا من الاعتماد على افتراض أن جميع المطالبات المتعلقة بالشيكات تسقط بعد ستة أشهر.
لماذا تُرفض الشيكات أو ترتجع في الإمارات؟
قد يرفض البنك الشيك أو يعيده دون صرف إذا تعذر الوفاء بقيمته أو لم يستوفِ متطلبات التحقق أو المعالجة المصرفية ذات الصلة.
ويكتسب سبب الرفض أهمية لأنه قد يؤثر في وسائل استرداد الدين المتاحة للدائن وفي المسؤولية القانونية المحتملة على الساحب.
وتشمل الأسباب الشائعة:
- عدم كفاية الرصيد أو عدم توافره.
- عدم تطابق التوقيع.
- التوقيع من شخص غير مخوّل.
- إغلاق الحساب أو فرض قيود عليه.
- نقص بيانات الشيك أو تعارضها.
- وجود تعديلات أو الاشتباه في التزوير.
- صدور تعليمات بإيقاف الدفع أو وجود قيود قانونية أخرى.
ويُعد إشعار إرجاع الشيك الصادر عن البنك مستندًا مهمًا، لأنه يوضح السبب الذي سجله البنك لعدم الوفاء.
وينبغي للدائن الاحتفاظ به مع الشيك والمستندات التي تثبت المعاملة الأصلية.
الشيك المرتجع بسبب اختلاف التوقيع
عندما يُرجع البنك شيكًا بسبب عدم تطابق التوقيع، فهذا يعني أنه لم يقبل التوقيع باعتباره مطابقًا لسجلاته المعتمدة.
والنتيجة المباشرة هي عدم إتمام الدفع.
وينبغي للمستفيد الحصول على السبب المكتوب لرفض الصرف والاحتفاظ بالشيك الأصلي أو المستندات المصرفية ذات الصلة.
وقد يحتاج الساحب إلى التحقق من نموذج التوقيع المسجل، أو تحديث تفويضات الحساب عند الاقتضاء، أو ترتيب وسيلة دفع بديلة.
ولا يثبت اختلاف التوقيع وحده ارتكاب الساحب جريمة احتيال.
كما أنه لا يستوفي تلقائيًا شروط التنفيذ المباشر الخاصة بالشيكات المرتجعة بسبب انعدام الرصيد أو عدم كفايته.
عدم كفاية الرصيد وإغلاق الحساب وأسباب الرفض الأخرى
يثير ارتجاع الشيك بسبب عدم كفاية الرصيد مسائل قانونية تختلف عن تلك الناشئة عن رفضه بسبب اختلاف التوقيع.
وبموجب الإطار القانوني الحالي، تُعالج حالات عدم كفاية الرصيد العادية عمومًا من خلال وسائل المطالبة المدنية، بدلًا من الملاحقة الجنائية التلقائية.
وقد تستوفي بعض الشيكات المرفقة بإفادة من البنك تفيد بعدم الوفاء بسبب انعدام الرصيد أو عدم كفايته شروط التنفيذ المباشر وفق المادة 667.
أما إغلاق الحساب عمدًا أو عرقلة الوفاء بصورة غير مشروعة أو غيرها من التصرفات المحددة، فقد يثير مسؤولية جنائية عند ثبوت الأركان القانونية ذات الصلة.
ولذلك يجب مراجعة إشعار البنك قبل اختيار التفاوض أو المطالبة المدنية أو التنفيذ المباشر أو تقديم بلاغ جنائي.
ماذا يحدث إذا رُفض الشيك بسبب اختلاف التوقيع؟
إذا رفض البنك صرف الشيك لعدم مطابقة التوقيع للسجلات المعتمدة لديه، فقد يعيده دون وفاء ويُوضح سبب الرفض في إشعار الإرجاع.
ويمكن للطرفين بعد ذلك تسوية المبلغ عن طريق شيك بديل صحيح أو تحويل مصرفي أو وسيلة دفع أخرى متفق عليها.
وإذا تعذر حل النزاع، فقد يحتاج حامل الشيك إلى اتباع إجراء قانوني مناسب.
ويعتمد المسار الصحيح على سبب رفض الصرف، وصحة التوقيع، وطبيعة الالتزام المالي الأصلي.
ولا يؤدي اختلاف التوقيع تلقائيًا إلى قيام مسؤولية جنائية أو اكتساب حق التنفيذ المباشر.
الخطوات التي ينبغي لحامل الشيك اتخاذها
ينبغي للمستفيد الذي أُعيد شيكه دون صرف اتباع الخطوات التالية:
- الحصول على إشعار إرجاع الشيك: التحقق من السبب الدقيق الذي سجله البنك لعدم الوفاء.
- الاحتفاظ بالأدلة: حفظ الشيك والعقد والفواتير ومراسلات الدفع وغيرها من المستندات الداعمة.
- التواصل مع الساحب: طلب توضيح سبب الرفض واقتراح وسيلة قانونية لتسوية المبلغ المستحق.
- النظر في توجيه مطالبة رسمية: قد تساعد المطالبة المكتوبة بالسداد على توثيق النزاع ودعم المفاوضات.
- تقييم الإجراء القانوني المناسب: تحديد ما إذا كانت الوقائع تدعم دعوى مدنية أو طلب تنفيذ مستوفٍ للشروط أو إجراءً آخر.
ولا ينبغي لحامل الشيك افتراض أن كل حالة ارتجاع تسمح باتخاذ إجراءات التنفيذ المباشر فورًا.
وعندما يظل الدين غير مدفوع، قد تساعد المشورة القانونية على تحديد ما إذا كان التفاوض أو اتخاذ إجراءات رسمية هو الحل المناسب.
ويقدم مكتب الرمسي للمحاماة خدمات تحصيل الديون في الإمارات للدائنين الراغبين في استرداد مستحقاتهم من خلال الوسائل القانونية المتاحة.
الخطوات التي ينبغي لساحب الشيك اتخاذها
ينبغي للشخص الذي أُعيد شيكه أولًا الحصول على توضيح من البنك وتحديد ما إذا كانت المشكلة متعلقة بالتوقيع أو حالة الحساب أو متطلب آخر.
وإذا كان اختلاف التوقيع غير مقصود، فقد يتمكن الساحب من معالجة المشكلة بترتيب دفع بديل أو إصدار شيك جديد بتوقيع صحيح.
وفي حالة شيكات الشركات، ينبغي التحقق من استمرار صلاحية الشخص الموقع وفق التفويض المصرفي المسجل.
أما إذا اعترض الساحب على صحة التوقيع أو أصالة الشيك، فينبغي الاحتفاظ بالأدلة ذات الصلة وإثارة المسألة سريعًا مع البنك والجهات المختصة عند الاقتضاء.
ويجب تجنب إدخال تعديلات غير مصرح بها على الشيك الأصلي أو افتراض أن تصحيح التوقيع ينهي الالتزام المالي الأساسي تلقائيًا.
هل يُعد توقيع الشيك بصورة خاطئة جريمة في الإمارات؟
لا يُعد الخطأ في توقيع الشيك جريمة جنائية تلقائيًا في الإمارات.
وقد تنشأ المسؤولية الجنائية عندما يوقع شخص شيكًا أو يعده بصورة متعمدة بهدف منع صرف قيمته، أو يرتكب فعلًا آخر يجرمه القانون صراحةً.
ويُعد التمييز بين الخطأ غير المقصود والسلوك المتعمد المخالف للقانون أمرًا أساسيًا.
ولا يزال قانون المعاملات التجارية ينص على جرائم محددة متعلقة بالشيكات، ومنها بعض التصرفات المقصودة التي تهدف إلى عرقلة الوفاء.
ولا يثبت رفض البنك للتوقيع، في حد ذاته، توافر الأركان القانونية لجريمة جنائية.
الفرق بين التوقيع الخاطئ والاحتيال والتزوير
قد ينتج التوقيع غير المطابق عن خطأ بريء، بينما يثير الاحتيال والتزوير مسائل قانونية مختلفة.
| الحالة | الدلالة القانونية |
|---|---|
| اختلاف غير مقصود في التوقيع | قد يؤدي إلى رفض الصرف دون إثبات القصد الجنائي |
| التوقيع الخاطئ عمدًا | قد يشكل جريمة إذا كان الهدف منع الوفاء وتوافرت الشروط القانونية |
| التزوير | يتعلق باصطناع توقيع أو مستند أو تغييره زورًا وفق الأحكام الجنائية |
| التصرف الاحتيالي المتعلق بالشيك | قد يشمل الخداع أو غيره من الأفعال التي يحظرها القانون صراحةً |
وتُعد الظروف المحيطة بإصدار الشيك مهمة في تحديد طبيعة الواقعة.
وقد تشمل الأدلة ذات الصلة سجلات البنك ومراسلات الأطراف والشيك الأصلي والمعاملات السابقة وأي فحص فني للتوقيع محل النزاع.
ولا ينبغي تأسيس اتهام جنائي على مجرد ارتجاع الشيك وحده.
عقوبات إساءة استخدام الشيكات بصورة متعمدة
تتناول المادة 675 من قانون المعاملات التجارية بعض الأفعال المتعمدة المتعلقة بالشيكات، ومنها التصرفات المقصودة التي تهدف إلى منع الوفاء بقيمتها.
ويميز القانون بين هذه الجرائم وبين حالات عدم السداد العادية.
وبحسب الفعل الذي يثبت وقوعه، قد تشمل العواقب الجنائية الحبس أو الغرامة وفق النصوص المطبقة.
ويجب تحديد الجريمة والعقوبة الدقيقة بالرجوع إلى نص القانون والأدلة المتاحة في القضية.
وسيكون من غير الدقيق الادعاء بأن كل اختلاف في التوقيع يؤدي إلى غرامة ثابتة أو نسبة محددة من قيمة الشيك أو عقوبة حبس تلقائية.
وعندما تتعلق الاتهامات بعرقلة الدفع عمدًا أو الاحتيال أو التزوير، فقد تساعد الاستشارة القانونية المبكرة على توضيح طبيعة الاتهام ووسائل الدفاع المتاحة.
ويقدم مكتب الرمسي للمحاماة خدمات الدفاع الجنائي في الإمارات في القضايا المتعلقة بالتصرفات التي يُدعى أنها تشكل جرائم.
الشيكات المرتجعة في الإمارات: استرداد الدين مدنيًا والمسؤولية الجنائية
قد يؤدي ارتجاع الشيك إلى إجراءات مدنية لاسترداد الدين أو إلى التنفيذ المباشر في الحالات المستوفية للشروط أو إلى إجراءات جنائية إذا كان التصرف يشكل جريمة محددة قانونًا.
وهذه مسارات قانونية مختلفة، ويعتمد اختيار الإجراء المناسب على سبب عدم الوفاء بالشيك.
وهدفت إصلاحات قانون الشيكات الإماراتي، ضمن أهداف أخرى، إلى توفير وسائل مدنية أكثر فاعلية لاسترداد المستحقات دون اعتبار كل شيك غير مدفوع مسألة جنائية.
ومع ذلك، يواصل القانون تنظيم التصرفات المتعمدة المخالفة بصورة منفصلة.
متى يجوز التنفيذ المباشر للشيك المرتجع؟
بموجب المادة 667 من قانون المعاملات التجارية الإماراتي، قد يُعد الشيك المرفق بإفادة من البنك المسحوب عليه تفيد برفض الوفاء بسبب انعدام الرصيد أو عدم كفايته سندًا تنفيذيًا.
ويجوز لحامله طلب التنفيذ الجبري لقيمته كليًا أو جزئيًا، وفق قواعد الإجراءات المدنية المطبقة.
وقد يتيح هذا الإجراء لحامل الشيك المؤهل اتخاذ إجراءات التنفيذ دون الحاجة إلى الحصول أولًا على حكم عادي بثبوت الدين.
لكن هذه الآلية تخضع لشروط قانونية محددة.
فلا ينبغي اعتبار الشيك المرتجع فقط بسبب اختلاف التوقيع أو الاشتباه في التزوير أو سبب آخر غير متعلق بالرصيد مستوفيًا تلقائيًا لشروط المادة 667.
ويجب مراجعة الشيك وإفادة البنك وظروف الواقعة قبل تقديم طلب التنفيذ.
وعندما تستلزم المنازعة إجراءات قضائية، يوفر مكتب الرمسي للمحاماة خدمات التقاضي التجاري في الإمارات.
متى تكون الدعوى المدنية أو الشكوى الجنائية مناسبة؟
قد تكون الدعوى المدنية مناسبة عندما يسعى الدائن إلى استرداد دين محل نزاع، ولا تستوفي المستندات المتاحة شروط التنفيذ المباشر.
وفي هذه الحالة، قد يكتسب العقد الأصلي والفواتير والإقرارات بالدين وغيرها من الأدلة أهمية في إثبات المطالبة.
أما الشكوى الجنائية، فقد تكون ذات صلة إذا دلت الظروف على ارتكاب تصرف يجرمه القانون صراحةً، مثل بعض الأفعال المتعمدة لمنع صرف الشيك أو التزوير.
ولا يبرر مجرد ارتجاع الشيك تلقائيًا مباشرة الإجراءات الجنائية.
كما تخضع الإجراءات المتعلقة بالحجز أو منع السفر للمتطلبات والإجراءات القضائية المطبقة، ولا تُعد نتائج تلقائية لارتجاع كل شيك.
وينبغي تحديد المسار القانوني الأنسب بعد مراجعة سبب الرفض المسجل لدى البنك والأدلة المتاحة.
صلاحيات توقيع شيكات الشركات والمسؤولية الشخصية في الإمارات
يجب توقيع شيك الشركة من شخص مخوّل بالتعامل على الحساب المصرفي المعني وفق التفويض المسجل لدى البنك.
وقد يكون هذا الشخص مديرًا أو مسؤولًا أو شريكًا أو ممثلًا آخر يتمتع بالصلاحية المناسبة.
ومع ذلك، فإن صلاحية توقيع شيك الشركة ومسؤولية الشخص الموقع عن ديونها مسألتان قانونيتان منفصلتان.
فالشركة تتحمل عادةً التزاماتها المالية وفق ترتيباتها القانونية والتعاقدية.
ولا يصبح الممثل المفوض مسؤولًا شخصيًا بالضرورة عن جميع التزامات الشركة لمجرد ظهور توقيعه على شيك صادر باسمها.
وقد تنشأ المسؤولية الشخصية عندما يتوافر أساس قانوني مستقل، مثل تقديم ضمان شخصي، أو التصرف دون صلاحية، أو ثبوت سلوك مخالف للقانون.
المفوضون بالتوقيع والتفويضات المصرفية ومستندات الشركات
ينبغي للشركات الاحتفاظ بسجلات واضحة تحدد الأشخاص المخولين بتوقيع الشيكات والشروط التي يجب مراعاتها عند التوقيع.
وقد تشمل المستندات ذات الصلة:
- التفويضات المسجلة لدى البنك.
- قرارات مجلس الإدارة أو المساهمين.
- التوكيلات الرسمية.
- مستندات تأسيس الشركة ونظامها الأساسي.
- سياسات الموافقة الداخلية على المدفوعات.
وقد تسمح بعض الحسابات بالتوقيع من شخص مفوض واحد، بينما تشترط حسابات أخرى وجود توقيعين مشتركين.
وعند مغادرة مدير أو موظف للشركة، ينبغي مراجعة التفويض المصرفي دون تأخير.
وقد يُرفض الشيك الذي يوقعه شخص أُلغيت صلاحياته أو لم تكن مسجلة بصورة صحيحة منذ البداية.
وتساعد سجلات الشركة الدقيقة والتفويضات المصرفية المحدثة على تقليل منازعات الدفع والخلافات المتعلقة بالمسؤولية.
كما يمكن الاستعانة بخدمات حوكمة الشركات لمراجعة الصلاحيات الداخلية والقرارات والتفويضات ذات الصلة.
هل يتحمل البنك المسؤولية عن صرف شيك مزور؟
نعم. بموجب المادة 668 من قانون المعاملات التجارية الإماراتي، قد يتحمل البنك المسحوب عليه الخسارة الناتجة عن صرف شيك يتضمن توقيعًا مزورًا للساحب أو بيانات جرى تغييرها، مع مراعاة الاستثناء القانوني المتعلق بالخطأ الجسيم من جانب الساحب.
ويقر القانون بذلك بوجود مسؤوليات تقع على البنك عند الوفاء بالشيكات.
لكن مسؤولية البنك ليست مطلقة.
إذ تتناول المادة 668 الحالات التي يساهم فيها الخطأ الجسيم للساحب في وقوع التزوير أو تغيير البيانات، ومنها عدم اتخاذ العناية اللازمة للحفاظ على دفتر الشيكات.
وقد تتطلب المنازعة فحص التوقيع وسجلات الشيك المادية أو الإلكترونية وإجراءات التحقق لدى البنك وتصرفات صاحب الحساب.
كما يجب التمييز بين رفض البنك صرف شيك بسبب الاشتباه في تزويره وبين قيامه بصرف شيك مزور بالفعل.
ويعتمد التحليل القانوني المناسب على الواقعة التي حدثت والطرف الذي لحق به الضرر.
كيفية تجنب منازعات توقيع الشيكات والدفع
يمكن للأفراد والشركات تقليل المخاطر المتعلقة بالشيكات من خلال تطبيق إجراءات توقيع واضحة والاحتفاظ بسجلات دقيقة.
وتشمل الاحتياطات العملية ما يلي:
- استخدام التوقيع المسجل لدى البنك.
- التأكد من أن الشخص الموقع يتمتع بصلاحية حالية للتعامل على الحساب.
- كتابة المبلغ واسم المستفيد والتاريخ بصورة واضحة.
- تجنب التعديلات غير المفسرة والشيكات غير المكتملة.
- توفير رصيد كافٍ للوفاء بالالتزامات.
- تحديث التفويضات المصرفية وقرارات الشركة.
- حماية الشيكات غير المستخدمة ودفاتر الشيكات.
- الاحتفاظ بالعقود والمراسلات التي تثبت المعاملة.
- الاستجابة سريعًا لإشعارات إرجاع الشيكات الصادرة عن البنك.
- طلب المشورة القانونية عندما تكون صحة الشيك أو الوفاء بقيمته أو المسؤولية عنه محل نزاع.
وبالنسبة للشركات التي تصدر شيكات بصورة منتظمة، ينبغي أن توضح الضوابط الداخلية الأشخاص المخولين بالموافقة على المدفوعات والتوقيع وكيفية الاحتفاظ بالمستندات الداعمة.
ولا تمنع هذه الاحتياطات جميع المخاطر القانونية، لكنها تساعد على تقليل النزاعات التي يمكن تجنبها وتحسين جودة الأدلة عند نشوء خلاف.
قانون الأعمال
هل تحتاج إلى مشورة قانونية بشأن الاتفاقيات التجارية أو الامتثال التنظيمي أو المنازعات التجارية؟ تحدث إلى محامي قانون الأعمال لدينا في الإمارات لحماية مصالحك التجارية.
الأسئلة الشائعة حول قوانين توقيع الشيكات في الإمارات
ماذا يحدث إذا لم يتطابق توقيع الشيك في الإمارات؟
إذا لم يتطابق توقيع الشيك مع السجلات المعتمدة لدى البنك، فقد يرفض البنك صرفه.
وينبغي لحامل الشيك الحصول على إشعار الإرجاع والتواصل مع الساحب لترتيب السداد أو معالجة الاختلاف.
ولا يثبت اختلاف التوقيع تلقائيًا وقوع احتيال أو قيام مسؤولية جنائية.
هل الشيك المرتجع لا يزال جريمة جنائية في الإمارات؟
ليست جميع حالات ارتجاع الشيكات جرائم جنائية.
إذ تُعالج حالات عدم كفاية الرصيد العادية عمومًا من خلال وسائل استرداد الدين المدنية، بينما قد تظل بعض التصرفات المحددة قانونًا جرائم جنائية.
ويعتمد التكييف الصحيح على سبب الرفض وسلوك الساحب والنصوص القانونية ذات الصلة.
ما عقوبة توقيع الشيك بصورة خاطئة عمدًا؟
قد يندرج توقيع الشيك عمدًا بطريقة تستهدف منع صرف قيمته ضمن الأحكام الجنائية في قانون المعاملات التجارية الإماراتي.
وتعتمد العقوبة المطبقة على الجريمة التي يثبت وقوعها وفق القانون.
ولا ينبغي اعتبار الاختلاف غير المقصود في التوقيع موجبًا تلقائيًا لغرامة أو عقوبة حبس.
هل يتحمل المفوض بالتوقيع عن الشركة مسؤولية شخصية عن الشيك المرتجع؟
لا يتحمل الشخص المفوض بالتوقيع عن الشركة بالضرورة مسؤولية شخصية لمجرد توقيعه شيكًا نيابةً عنها.
وتعتمد المسؤولية على صلاحياته، والطبيعة القانونية للالتزام، وما إذا كان يوجد أساس مستقل للمسؤولية الشخصية، مثل الضمان أو التصرف غير المشروع.
ما مدة صلاحية الشيك في الإمارات؟
ينبغي عمومًا تقديم الشيك المستحق الوفاء في الإمارات خلال ستة أشهر من التاريخ المدون عليه، وفق المادة 649.
وهذه هي المدة القانونية لتقديم الشيك للصرف.
ولا يؤدي انتهاؤها بالضرورة إلى سقوط الدين الأصلي أو جميع المطالبات القانونية الممكنة.
هل يجوز تقديم شيك مؤجل التاريخ للصرف قبل موعده؟
بموجب المادة 648، يكون الشيك مستحق الوفاء في التاريخ المبين عليه.
ولذلك، يكون الشيك مؤجل التاريخ مستحقًا للوفاء في ذلك الموعد المحدد.
ويجب التمييز بين تاريخ الشيك وتاريخ تسليمه الفعلي للمستفيد.
هل يمكن تنفيذ شيك مرتجع بسبب اختلاف التوقيع؟
لا يستوفي الشيك المرتجع بسبب اختلاف التوقيع تلقائيًا شروط التنفيذ المباشر بموجب المادة 667، التي تتناول الشيكات المرفقة بإفادة من البنك تفيد بعدم الوفاء بسبب انعدام الرصيد أو عدم كفايته.
ومع ذلك، قد تظل لحامل الشيك وسائل قانونية أخرى، بما فيها المطالبة المدنية التي تستند إلى الشيك والمعاملة الأصلية.
هل تحتاج إلى استشارة قانونية بشأن توقيع الشيكات في الإمارات؟
قد تنطوي منازعات الشيكات على مسائل تتجاوز مجرد عدم السداد.
فاختلاف التوقيع، أو توقيع شخص غير مخوّل، أو وجود خلاف بشأن التزام مالي على شركة، أو ارتجاع شيك، قد يتطلب مراجعة دقيقة للسجلات المصرفية والعقود والإجراءات القانونية المطبقة.
يساعد مكتب الرمسي للمحاماة والاستشارات القانونية الأفراد والشركات في منازعات الشيكات واسترداد الديون والتقاضي التجاري والمسائل المتعلقة بادعاءات المخالفات المالية.
وسواء كنت تسعى إلى استرداد قيمة شيك مستحق أو تواجه مطالبة قانونية، فإن الحصول على مشورة بشأن الخيارات المتاحة يساعدك على اتخاذ قرار مبني على فهم موقفك القانوني.
اطلب استشارة قانونية سرية لمناقشة نزاع الشيك والخطوات المناسبة لظروفك.
هل تحتاج إلى مساعدة قانونية؟
فريقنا القانوني مستعد لمساعدتك، ونرد خلال يوم عمل واحد.
استشارة قانونية بسرية تامة | العربية والإنجليزية والروسية.